Deprecated: Creation of dynamic property WP_Term::$cat_ID is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 378
Deprecated: Creation of dynamic property WP_Term::$category_count is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 379
Deprecated: Creation of dynamic property WP_Term::$category_description is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 380
Deprecated: Creation of dynamic property WP_Term::$cat_name is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 381
Deprecated: Creation of dynamic property WP_Term::$category_nicename is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 382
Deprecated: Creation of dynamic property WP_Term::$category_parent is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 383
Deprecated: Creation of dynamic property WP_Term::$cat_ID is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 378
Deprecated: Creation of dynamic property WP_Term::$category_count is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 379
Deprecated: Creation of dynamic property WP_Term::$category_description is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 380
Deprecated: Creation of dynamic property WP_Term::$cat_name is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 381
Deprecated: Creation of dynamic property WP_Term::$category_nicename is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 382
Deprecated: Creation of dynamic property WP_Term::$category_parent is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 383
Deprecated: Creation of dynamic property WP_Term::$cat_ID is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 378
Deprecated: Creation of dynamic property WP_Term::$category_count is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 379
Deprecated: Creation of dynamic property WP_Term::$category_description is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 380
Deprecated: Creation of dynamic property WP_Term::$cat_name is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 381
Deprecated: Creation of dynamic property WP_Term::$category_nicename is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 382
Deprecated: Creation of dynamic property WP_Term::$category_parent is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 383
Deprecated: Creation of dynamic property WP_Term::$cat_ID is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 378
Deprecated: Creation of dynamic property WP_Term::$category_count is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 379
Deprecated: Creation of dynamic property WP_Term::$category_description is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 380
Deprecated: Creation of dynamic property WP_Term::$cat_name is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 381
Deprecated: Creation of dynamic property WP_Term::$category_nicename is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 382
Deprecated: Creation of dynamic property WP_Term::$category_parent is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 383
Deprecated: Creation of dynamic property WP_Term::$cat_ID is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 378
Deprecated: Creation of dynamic property WP_Term::$category_count is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 379
Deprecated: Creation of dynamic property WP_Term::$category_description is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 380
Deprecated: Creation of dynamic property WP_Term::$cat_name is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 381
Deprecated: Creation of dynamic property WP_Term::$category_nicename is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 382
Deprecated: Creation of dynamic property WP_Term::$category_parent is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 383
1,733 total views, 1 views today
Japón potencia mundial
Japón es una de las potencias mundiales más admiradas por su capacidad de superación y por la unidad de su pueblo. Todos conocemos cómo se levantaron después del impacto de dos bombas nucleares y, mucho de esto, fue gracias a su disciplina y a su organización financiera. Por ello, hoy hablaremos del método de ahorro favorito de los japoneses: el kakebo.
Kakebo: el método de ahorro favorito de los japoneses
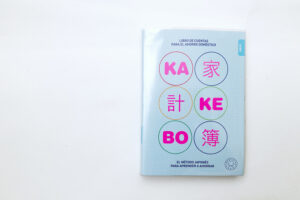
“Kakebo” significa literalmente “libro de cuentas” y fue creado para la gestión de las finanzas en el hogar en 1904 por Motoko Hani, fundadora de la primera revista femenina de Japón. En esa época y hasta la fecha, gran parte de la independencia se daba al disponer de ingresos y el ahorro en los gastos del hogar era la única forma en que las mujeres podían generar ingresos.
Kakebo: libro de cuentas
Actualmente, todos los japoneses suelen comprar un kakebo al inicio de año o bien usar aplicaciones como MoneyTree, en lugar de la versión impresa. Si tenemos en cuenta el dato de que el porcentaje promedio de ahorro sobre los ingresos en Japón es del 25% frente al casi 10% mexicano, podemos decir que bien merece la pena echarle un ojo a este libro de cuentas.
¿Que es el kakebo?
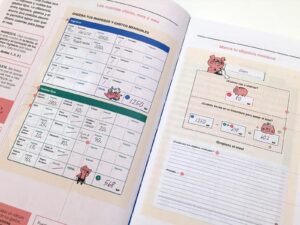
Básicamente, este libro es un sistema que nos permite monitorear mejor el dinero para disfrutar del ahorro, anotando nuestros ingresos y previendo mensualmente los gastos fijos y el resto de los gastos segmentados en categorías como: supervivencia, ocio, vicio, cultura y extras. Al final del mes, sumamos los ingresos y los gastos para restar la cantidad de gastos resultante a los ingresos y el resultado es tu capacidad de ahorro. También, podemos establecer metas y hacer promesas que son fundamentales para una sana cultura de ahorro. De este modo, al analizar los resultados podremos conocer nuestros hábitos de consumo y detectar los gastos inútiles para ir perfeccionando y aumentando la capacidad de ahorro. Además, en el kakebo encontrarás consejos financieros muy interesantes y simples de aplicar.
El truco está en ser constante para hacer las cuentas diariamente, de esta forma, el kakebo se acabará convirtiendo en una especie de ritual y, por ende, en un hábito beneficioso y saludable. Esperamos que este método te haya llamado la atención y, sobre todo, que lo incorpores en tu realidad financiera a partir de hoy.
]]>
Deprecated: Creation of dynamic property WP_Term::$cat_ID is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 378
Deprecated: Creation of dynamic property WP_Term::$category_count is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 379
Deprecated: Creation of dynamic property WP_Term::$category_description is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 380
Deprecated: Creation of dynamic property WP_Term::$cat_name is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 381
Deprecated: Creation of dynamic property WP_Term::$category_nicename is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 382
Deprecated: Creation of dynamic property WP_Term::$category_parent is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 383
Deprecated: Creation of dynamic property WP_Term::$cat_ID is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 378
Deprecated: Creation of dynamic property WP_Term::$category_count is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 379
Deprecated: Creation of dynamic property WP_Term::$category_description is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 380
Deprecated: Creation of dynamic property WP_Term::$cat_name is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 381
Deprecated: Creation of dynamic property WP_Term::$category_nicename is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 382
Deprecated: Creation of dynamic property WP_Term::$category_parent is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 383
Deprecated: Creation of dynamic property WP_Term::$cat_ID is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 378
Deprecated: Creation of dynamic property WP_Term::$category_count is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 379
Deprecated: Creation of dynamic property WP_Term::$category_description is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 380
Deprecated: Creation of dynamic property WP_Term::$cat_name is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 381
Deprecated: Creation of dynamic property WP_Term::$category_nicename is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 382
Deprecated: Creation of dynamic property WP_Term::$category_parent is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 383
Deprecated: Creation of dynamic property WP_Term::$cat_ID is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 378
Deprecated: Creation of dynamic property WP_Term::$category_count is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 379
Deprecated: Creation of dynamic property WP_Term::$category_description is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 380
Deprecated: Creation of dynamic property WP_Term::$cat_name is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 381
Deprecated: Creation of dynamic property WP_Term::$category_nicename is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 382
Deprecated: Creation of dynamic property WP_Term::$category_parent is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 383
Deprecated: Creation of dynamic property WP_Term::$cat_ID is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 378
Deprecated: Creation of dynamic property WP_Term::$category_count is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 379
Deprecated: Creation of dynamic property WP_Term::$category_description is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 380
Deprecated: Creation of dynamic property WP_Term::$cat_name is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 381
Deprecated: Creation of dynamic property WP_Term::$category_nicename is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 382
Deprecated: Creation of dynamic property WP_Term::$category_parent is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 383
Deprecated: Creation of dynamic property WP_Term::$cat_ID is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 378
Deprecated: Creation of dynamic property WP_Term::$category_count is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 379
Deprecated: Creation of dynamic property WP_Term::$category_description is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 380
Deprecated: Creation of dynamic property WP_Term::$cat_name is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 381
Deprecated: Creation of dynamic property WP_Term::$category_nicename is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 382
Deprecated: Creation of dynamic property WP_Term::$category_parent is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 383
2,008 total views, 2 views today
Fijando objetivos
Cuando hablamos de planificación financiera surge casi inmediatamente el consejo de fijar objetivos pero qué es realmente un objetivo financiero para mejorar nuestras finanzas personales y cómo podemos alcanzarlo, lo veremos en este artículo.

¿Qué es un objetivo financiero?
Un objetivo, ya sea financiero o de otro tipo, es una meta. Hasta ahí llegamos todos, sin embargo, solemos tener problemas para construir objetivos que sean realmente ese faro que necesitamos para no perdernos en el camino de conseguirlo. Es decir, para que un objetivo sea realmente motivador debe ser concreto, alcanzable y debe estar delimitado en el tiempo.
Veamos un ejemplo:
Digamos que un objetivo demasiado general sería: “Quiero vivir bien al jubilarme” pero, financieramente hablando, qué significa realmente “vivir bien”. Para que el objetivo financiero sea sólido y motivador debería transformarse en algo así: “Quiero acumular 500,000 pesos en mi plan de pensiones antes de llegar a los 50 años”. Vemos que la segunda opción es concreta, alcanzable (previamente habremos estudiado nuestra realidad financiera para determinarlo) y está delimitada temporalmente hablando.

Una vez comprendido este aspecto fundamental, te recomendamos elaborar un listado de objetivos financieros en el que también será necesario fijar prioridades, cuáles son más importantes o urgentes.
¿Qué son los objetivos financieros y cómo alcanzarlos?
Puedes elaborar una tabla donde determines fecha de inicio, objetivo, cantidad necesaria, fecha objetivo, fecha de logro y ahorro necesario con la periodicidad determinada: ahorro quincenal, mensual, semanal, diario.

No basta con saber lo que queremos y con tener perfectamente trazado el proyecto sino que debemos concretarlo. Quizás esta es la parte más difícil de todas las anteriores porque requiere de mucha fuerza de voluntad y constancia.
Consejos para lograr tus objetivos
Dos consejos: El primero, define un premio o detonador positivo cuando alcances cada meta y también un castigo si no lo logras, esto te ayudará muchísimo con la automotivación y el
Segundo consejo: Busca un compañero de seguimiento, alguien a quien le puedas contar cuáles son tus objetivos y cómo los vas cumpliendo.

Deprecated: Creation of dynamic property WP_Term::$cat_ID is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 378
Deprecated: Creation of dynamic property WP_Term::$category_count is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 379
Deprecated: Creation of dynamic property WP_Term::$category_description is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 380
Deprecated: Creation of dynamic property WP_Term::$cat_name is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 381
Deprecated: Creation of dynamic property WP_Term::$category_nicename is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 382
Deprecated: Creation of dynamic property WP_Term::$category_parent is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 383
Deprecated: Creation of dynamic property WP_Term::$cat_ID is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 378
Deprecated: Creation of dynamic property WP_Term::$category_count is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 379
Deprecated: Creation of dynamic property WP_Term::$category_description is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 380
Deprecated: Creation of dynamic property WP_Term::$cat_name is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 381
Deprecated: Creation of dynamic property WP_Term::$category_nicename is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 382
Deprecated: Creation of dynamic property WP_Term::$category_parent is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 383
Deprecated: Creation of dynamic property WP_Term::$cat_ID is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 378
Deprecated: Creation of dynamic property WP_Term::$category_count is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 379
Deprecated: Creation of dynamic property WP_Term::$category_description is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 380
Deprecated: Creation of dynamic property WP_Term::$cat_name is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 381
Deprecated: Creation of dynamic property WP_Term::$category_nicename is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 382
Deprecated: Creation of dynamic property WP_Term::$category_parent is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 383
Deprecated: Creation of dynamic property WP_Term::$cat_ID is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 378
Deprecated: Creation of dynamic property WP_Term::$category_count is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 379
Deprecated: Creation of dynamic property WP_Term::$category_description is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 380
Deprecated: Creation of dynamic property WP_Term::$cat_name is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 381
Deprecated: Creation of dynamic property WP_Term::$category_nicename is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 382
Deprecated: Creation of dynamic property WP_Term::$category_parent is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 383
1,845 total views, 1 views today
En nuestro artículo anterior hablábamos de la importancia de no posponer las acciones en ningún ámbito de nuestras vidas pero, sobre todo, en el financiero. En esta ocasión, vamos a presentar los siete pasos para organizar tus finanzas que nos ayudarán a tomar acción de una forma precisa y organizada.
Paso 1: Analiza tu situación financiera actual
Los siete primeros pasos para organizar tus finanzas
Conocer tu flujo de caja, es decir: entradas y salidas netas de dinero en un periodo determinado, te permitirá saber dónde te encuentras financieramente hablando. Para ello, deberás preguntarte de dónde provienen tus ingresos y cuántas fuentes de ingresos posees, cuáles son tus gastos y qué porcentaje de tus ingresos dedicas a ahorro y/o inversión.
Paso 2: Ordena tu información financiera
Cuando clasificamos esta información pasamos a controlar nuestras finanzas. Para ello, existen multitud de herramientas como plantillas, hojas de cálculo e, incluso, aplicaciones como PocketGuard, cualquier método o formato que te resulte sencillo y práctico para mantener el orden y consultar periódicamente la información será el adecuado.
Paso 3: Optimiza tus gastos
Ahora que tenemos el panorama financiero despejado y organizado nos resultará mucho más sencillo detectar y eliminar los gastos innecesarios: aquellos que no amenacen directamente nuestra calidad de vida.
Paso 4: Realiza y cumple con los presupuestos
Los presupuestos son proyecciones financieras que te ayudarán a hacer un uso eficiente de tus ingresos. Estamos 100% convencidos de que si planeas cómo utilizar los recursos financieros y lo cumples, el dinero te va a rendir mucho más.
Paso 5: Aumenta tus ingresos
Buscar la forma de generar ingresos extra puede sonar complicado porque implica modificar rutinas y estructuras de vida pero es fundamental si deseamos verdaderamente un crecimiento. Sé creativo, busca problemáticas a las que puedas dar solución y explora tus ideas para progresar.
Paso 6: Ahorra
Al reducir tus gastos hormiga o tus gastos innecesarios y aumentar tus ingresos, el ahorro será un paso lógico y fundamental para construir capital de inversión y hacer que tu dinero trabaje por ti.
Paso 7: Invierte
Otra línea que aumentará tu nivel de ingresos es la inversión, obviamente, requiere de conocimiento e inteligencia a la hora de tomar decisiones para no acabar simplemente apostando y dejando tu capital en manos del destino.
]]>
Deprecated: Creation of dynamic property WP_Term::$cat_ID is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 378
Deprecated: Creation of dynamic property WP_Term::$category_count is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 379
Deprecated: Creation of dynamic property WP_Term::$category_description is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 380
Deprecated: Creation of dynamic property WP_Term::$cat_name is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 381
Deprecated: Creation of dynamic property WP_Term::$category_nicename is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 382
Deprecated: Creation of dynamic property WP_Term::$category_parent is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 383
Deprecated: Creation of dynamic property WP_Term::$cat_ID is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 378
Deprecated: Creation of dynamic property WP_Term::$category_count is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 379
Deprecated: Creation of dynamic property WP_Term::$category_description is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 380
Deprecated: Creation of dynamic property WP_Term::$cat_name is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 381
Deprecated: Creation of dynamic property WP_Term::$category_nicename is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 382
Deprecated: Creation of dynamic property WP_Term::$category_parent is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 383
Deprecated: Creation of dynamic property WP_Term::$cat_ID is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 378
Deprecated: Creation of dynamic property WP_Term::$category_count is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 379
Deprecated: Creation of dynamic property WP_Term::$category_description is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 380
Deprecated: Creation of dynamic property WP_Term::$cat_name is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 381
Deprecated: Creation of dynamic property WP_Term::$category_nicename is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 382
Deprecated: Creation of dynamic property WP_Term::$category_parent is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 383
Deprecated: Creation of dynamic property WP_Term::$cat_ID is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 378
Deprecated: Creation of dynamic property WP_Term::$category_count is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 379
Deprecated: Creation of dynamic property WP_Term::$category_description is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 380
Deprecated: Creation of dynamic property WP_Term::$cat_name is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 381
Deprecated: Creation of dynamic property WP_Term::$category_nicename is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 382
Deprecated: Creation of dynamic property WP_Term::$category_parent is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 383
Deprecated: Creation of dynamic property WP_Term::$cat_ID is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 378
Deprecated: Creation of dynamic property WP_Term::$category_count is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 379
Deprecated: Creation of dynamic property WP_Term::$category_description is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 380
Deprecated: Creation of dynamic property WP_Term::$cat_name is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 381
Deprecated: Creation of dynamic property WP_Term::$category_nicename is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 382
Deprecated: Creation of dynamic property WP_Term::$category_parent is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 383
Deprecated: Creation of dynamic property WP_Term::$cat_ID is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 378
Deprecated: Creation of dynamic property WP_Term::$category_count is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 379
Deprecated: Creation of dynamic property WP_Term::$category_description is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 380
Deprecated: Creation of dynamic property WP_Term::$cat_name is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 381
Deprecated: Creation of dynamic property WP_Term::$category_nicename is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 382
Deprecated: Creation of dynamic property WP_Term::$category_parent is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 383
Deprecated: Creation of dynamic property WP_Term::$cat_ID is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 378
Deprecated: Creation of dynamic property WP_Term::$category_count is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 379
Deprecated: Creation of dynamic property WP_Term::$category_description is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 380
Deprecated: Creation of dynamic property WP_Term::$cat_name is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 381
Deprecated: Creation of dynamic property WP_Term::$category_nicename is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 382
Deprecated: Creation of dynamic property WP_Term::$category_parent is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 383
Deprecated: Creation of dynamic property WP_Term::$cat_ID is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 378
Deprecated: Creation of dynamic property WP_Term::$category_count is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 379
Deprecated: Creation of dynamic property WP_Term::$category_description is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 380
Deprecated: Creation of dynamic property WP_Term::$cat_name is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 381
Deprecated: Creation of dynamic property WP_Term::$category_nicename is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 382
Deprecated: Creation of dynamic property WP_Term::$category_parent is deprecated in /var/www/vhosts/etta.edu.mx/httpdocs/blog/wp-includes/category.php on line 383
2,576 total views, 1 views today
¿Cuál es el significado e impacto en nuestra educación financiera?
Que es la procrastinación financiera y como enfrentarla, al buscar el verbo procrastinar en el Diccionario de la Real Academia de la Lengua Española encontramos que significa “diferir o aplazar”. Si aplicamos este verbo a las finanzas personales, estaríamos hablando de posponer tanto la planificación como la ejecución del control financiero. Ya que, psicológicamente, procrastinar nos habla de un escalón enorme entre el pensamiento, la intención y la acción; es decir, no es que ignoremos que debemos gestionar nuestros ingresos de la mejor forma o que debemos pagar el recibo de la luz sino que existe un descontrol en el plano de la acción que nos imposibilita hacer frente a tiempo a nuestras obligaciones y metas.
Consecuencias
Una de las primeras consecuencias de la procrastinación financiera es el alto costo de oportunidad que representa, en resumen, cómo nos afecta financieramente aquello que dejamos de hacer. Por ejemplo, cuando posponemos el pago de nuestras tarjetas o servicios, al hacerlo, posiblemente nos perdamos de promociones, descuentos, bonos o, incluso, premios de fidelidad que acaban convirtiéndose en muchos casos en pagos con intereses o en un mal historial crediticio.
Patrimonio
Hoy, generar un patrimonio tanto tangible como intangible se convierte en toda una hazaña. Según los datos extraídos de las encuestas Cultura Financiera de los Jóvenes en México, de Banamex y de la UNAM así como de la Encuesta Nacional de Ingresos y Gastos de los Hogares del INEGI, las dos metas económicas principales para los jóvenes mexicanos en los siguientes ocho años son comprar una casa (47%) y concluir sus estudios superiores (19%). ¿Se pueden imaginar cuánto esfuerzo le representa alcanzar este patrimonio a un individuo con tendencia a procrastinar? Además, las personas con este tipo de conducta también se ven afectadas en el plano laboral con un salario promedio sensiblemente menor ya que esta conducta impide acceder a puestos mejor remunerados e, incluso, conlleva a perder la fuente de trabajo más fácilmente.
Consejos fundamentales para modificar tus hábitos de procrastinación
A continuación, te proporcionamos tres consejos fundamentales para modificar este hábito:
- Identifica las consecuencias de la procrastinación, evalúa y analiza qué sucede, por qué posponer. A menudo, suele deberse a aspectos mucho más profundos y complejos que el olvido.
- Lleva un exhaustivo presupuesto de ingresos y gastos personales con fechas de corte y de pago. Debemos ser capaces de saber en qué y cuánto hemos gastado en todo momento. Ordena tus finanzas personales. Conocer es poder, no te pierdas en la incertidumbre y la ansiedad de no saber por dónde vendrá el golpe financiero. Controla y revisa periódicamente tus facturas, ingresos y cargos bancarios. Verás que, cuando tengas tu información financiera al día, te sentirás mucho más tranquilo y capaz.
- Establece metas financieras. Saber a dónde quieres llegar en términos de patrimonio te ayudará a mantenerte enfocado y en control, recuerda que no sólo es importante saber el qué sino también el cómo, así que, si tu deseo es comprar un coche, por ejemplo, conocer todos los detalles en términos de costos te ayudará a sentir que tu meta es más alcanzable que si sólo lo dejamos en un deseo o en un sueño.
]]>